
決済を読み解く - スキーム:あらゆる決済を支えるグローバル決済ネットワーク
Visa、Mastercard、American Express、UnionPay といったカードで支払うとき、裏側では強固なネットワークが常時稼働し、承認から完了までを安全かつ数秒で実行しています。これらのネットワークは「スキーム」と呼ばれ、世界のカード決済エコシステムの中核を担っています。実際、これらのスキームは2024年に世界で推定 7,910億件のクレジットカード決済を処理しました。

データの送受信方法やセキュリティ確保の方式

数百万の加盟店での一貫したユーザー体験

インターチェンジフィー、決済処理のタイムライン、請求内容確認
決済チェーンにおけるスキームの働き
顧客がVisaやMastercardで支払う際、以下の流れで処理されます:
- POS端末やECサイトがカード情報を読み取り
-
スキームを経由し、決済リクエストをアクワイアラーに送付
-
スキームを通して決済リクエストをイシュアーへ安全に転送し、承認可否を照会
-
イシュアーが利用可能残高、不正リスク、各種セキュリティ要件を確認
-
承認結果がスキームを通してアクワイアラーから加盟店のPOS端末へ
-
スキームに基づき、イシュアー・アクワイアラー・加盟店間で精算
これらはミリ秒〜秒単位で実行されます。共通言語と統制の仕組みを提供するスキームがあるからこそ実現できる速度です。
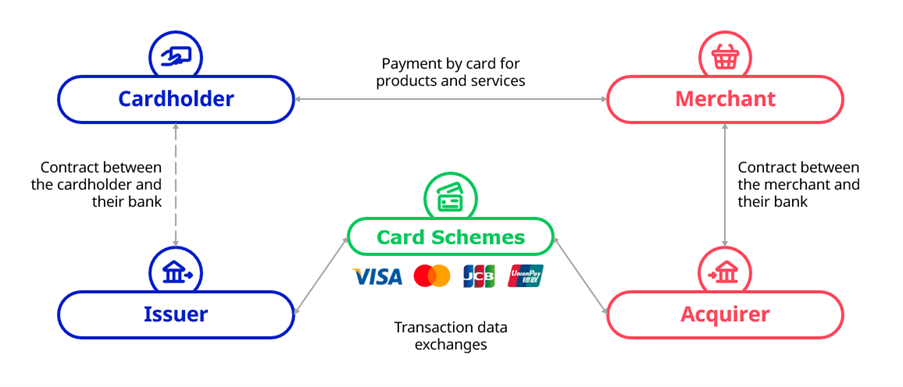
スキームが重要な理由
スキームは相互運用性を保証します。もしスキームがなければ、世界中のすべての銀行が相互に直接接続する必要があり、非効率かつ高コストになります。スキームはいわば「ユニバーサルな交換台」として、ある銀行が発行したカードを別の銀行の端末でも滞りなく使えるようにしています。
加盟店にとっての価値


顧客にとっての価値


変化する環境とスキームの進化
決済エコシステムは新技術、地域固有の決済手段、そして強化される規制によって急速に変化しており、スキームは中心的役割を維持しつつ、彼らの役割変化しています:
- 規制対応の高度化:: 例えばヨーロッパのPSD2など、手数料・セキュリティ・透明性に関するより厳格な要件がスキーム運営に影響。
-
代替手段との競争:: ローカルネットワーク、口座間決済、デジタルウォレット等が、特に新興市場でグローバルカードスキームに対し台頭しています。免税ショッピングにおいてはこうした状況に精通し支援できるグローバルブルーのような事業者との連携が重要となってきている。
-
周辺領域でのイノベーション: トークン化などのセキュリティ基準の更新、モバイル決済との互換性確保、新認証要件への対応。
総じて、スキームは外部環境の変化に適応しながらグローバルな相互運用性を保つ安定装置として機能しています。
FAQ(よくあるご質問)
スキームは決済のルールやネットワーク構築を担っており、アクワイアラーはスキームに依頼し加盟店がカード決済を受け付けられるようにする銀行または決済パートナーを指します。
いいえ。これらは銀行ではなく、カード発行会社(イシュアー)とアクワイアラーを繋ぐネットワークです。口座やカードを発行する機関ではありません。
多くの国ではVisaとMastercardが広くサポートされていますが、インドのRuPayやフランスのCartes Bancairesのように、特定の国では現地で強い影響力を持つ国内スキームも存在します。
スキームは処理される各決済取引に対して、カード発行会社(イシュアー)およびアクワイアラーに課す手数料によって収益を得ています。
お問い合わせ
お客様のニーズに最適なサポート方法をご一緒に検討いたします。


